
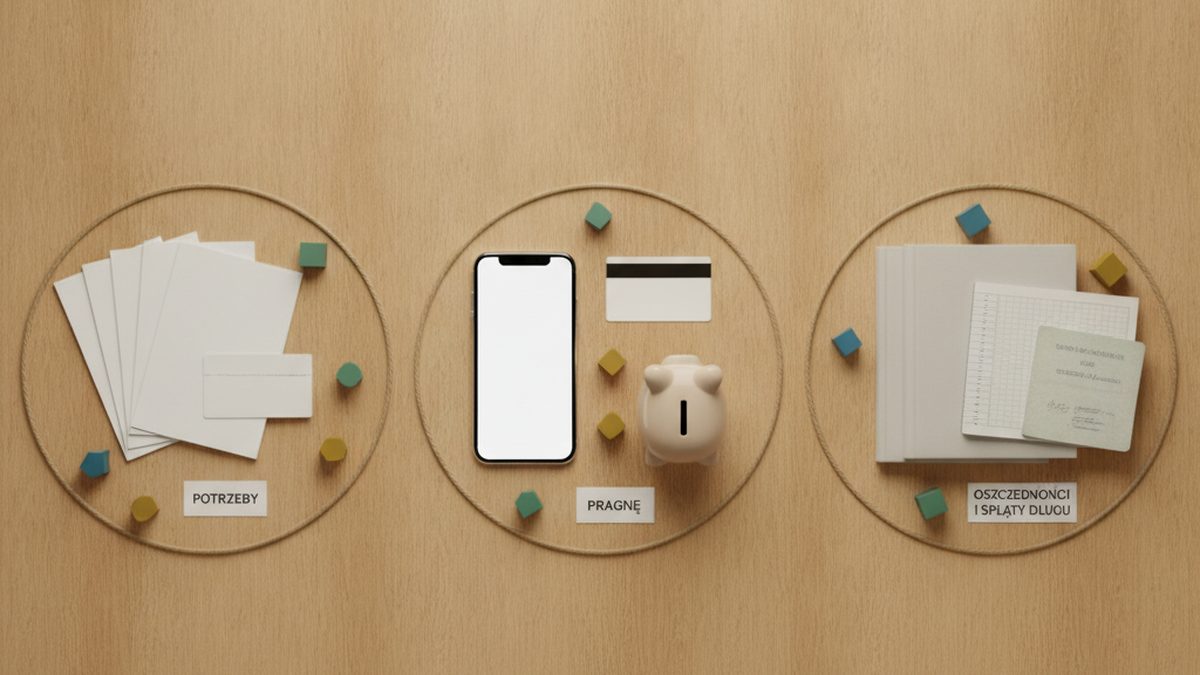
Zasada 50/30/20 to jeden z najprostszych i najbardziej popularnych systemów budżetowania. Dzieli miesięczne dochody na trzy kategorie: 50% na potrzeby, 30% na zachcianki i przyjemności, 20% na oszczędności i spłatę długów. Nie wymaga śledzenia każdego paragonu - wystarczy znać swoje dochody i kontrolować trzy duże kategorie.
W skrócie
- 50% dochodu na potrzeby (mieszkanie, jedzenie, transport, rachunki, leki).
- 30% dochodu na zachcianki (rozrywka, restauracje, ubrania, hobby).
- 20% dochodu na oszczędności, inwestycje i spłatę długów.
- Zasada opiera się na dochodzie netto (po podatkach), nie brutto.
- Dla wielu osób 50% na potrzeby to za mało - szczególnie w dużych miastach.
Skąd pochodzi zasada 50/30/20
Historia i podstawy.
Zasada 50/30/20 została spopularyzowana przez Elizabeth Warren (profesora prawa i senator USA) w książce „All Your Worth” (2005). Opiera się na prostym założeniu: dochody dzielone na trzy podstawowe cele bez konieczności drobiazgowego budżetowania.
Dlaczego 50/30/20 a nie inne proporcje: proporcje zostały dobrane empirycznie jako punkt wyjścia dla „typowego” amerykańskiego budżetu klasy średniej. Nie są to „prawa natury” - to punkt wyjścia do dostosowania do własnej sytuacji.
Podstawa: dochód netto: wszystkie obliczenia opierają się na dochodzie netto - pieniądzach które faktycznie wpływają na konto po podatkach i składkach ZUS. Nie brutto, nie „zarabiam”. Jeśli zarabiasz 5000 zł netto miesięcznie, twój podział to: 2500 zł na potrzeby, 1500 zł na zachcianki, 1000 zł na oszczędności.
Kategoria 50%: Potrzeby
Co wchodzi w „konieczne wydatki”.
Pierwsza kategoria - „potrzeby” (needs) - to wydatki które trudno wyeliminować lub drastycznie ograniczyć. To nie „rzeczy które chcę mieć”, lecz „rzeczy bez których trudno normalnie funkcjonować”.
Co zalicza się do potrzeb: czynsz lub rata kredytu hipotecznego (dach nad głową to potrzeba podstawowa), rachunki za media (prąd, gaz, woda, internet - konieczne do normalnego życia), jedzenie (podstawowe produkty spożywcze - nie restauracje), transport do pracy (bilet miesięczny, paliwo, rata samochodu jeśli niezbędny do pracy), minimalne płatności za długi, leki i podstawowa opieka zdrowotna, ubezpieczenia (OC, ubezpieczenie zdrowotne).
Co NIE zalicza się do potrzeb: streaming (Netflix, Spotify to przyjemności), restauracje i kawiarnie (to zachcianki), nowe ubrania ponad minimum, gym lub siłownia, wakacje, nowy telefon gdy stary działa.
Problem 50% w Polsce: w dużych polskich miastach (Warszawa, Kraków, Wrocław) czynsz za mieszkanie może pochłaniać 40-50% dochodu samotnej osoby zarabiającej 4000-5000 zł netto. Przy takich proporcjach trzymanie się 50% na potrzeby jest bardzo trudne - zasada wymaga dostosowania.
Kategoria 30%: Zachcianki
Co to znaczy „chcieć” vs. „potrzebować”.
Kategoria 30% - „zachcianki” (wants) - to wydatki które poprawiają jakość życia ale nie są niezbędne do przeżycia.
Co zalicza się do zachcianek: restauracje, kawiarnie, jedzenie na wynos (powyżej podstawowego jedzenia), streaming i rozrywka (Netflix, Spotify, kino), ubrania ponad minimum (nowe ubrania gdy stare są sprawne), hobby i sport (siłownia, sprzęt sportowy), wakacje i podróże, alkohol, kosmetyki powyżej podstawowej pielęgnacji, dekoracje domu.
Zachcianki a poczucie winy: zasada 50/30/20 celowo rezerwuje 30% na „zachcianki” - bo całkowite ich eliminowanie jest nierealistyczne i prowadzi do „binge spending”. Jeśli nigdy nie pozwalasz sobie na przyjemności, w końcu „wybuchasz” i wydajesz dużo naraz. Zaplanowane 30% to zdrowy balans.
Przekroczenie 30%: jeśli zachcianki przekraczają 30% - to sygnał że albo za dużo wydajesz na przyjemności, albo nieprawidłowo kategorizujesz (np. nowe auto jako „potrzeba” gdy stare byłoby wystarczające).
Kategoria 20%: Oszczędności i długi
Na co przeznaczone jest 20%.
Ostatnia kategoria - 20% - to pieniądze które „budują przyszłość”: oszczędności, inwestycje i spłata długów.
Co zalicza się do 20%: fundusz awaryjny (budowanie lub uzupełnianie), dodatkowe oszczędności powyżej minimum, IKE/IKZE (produkty emerytalne), inwestycje (ETF, obligacje, fundusze), nadpłata kredytów powyżej minimalnych rat. Do tej kategorii wlicza się też minimalne spłaty długów tylko jeśli chcesz je traktować jako „budowanie przyszłości” przez poprawę bilansu.
Hierarchia w 20%: przy długach z wysokim oprocentowaniem (karta kredytowa, chwilówka) - najpierw spłata tych długów. Potem fundusz awaryjny. Potem inwestycje długoterminowe.
Dlaczego 20% a nie więcej: 20% to punkt wyjścia, nie cel maksymalny. Jeśli możesz oszczędzać 30-40% - świetnie. Ale dla wielu osób nawet 20% jest trudne do osiągnięcia - stąd zasada jako minimum.
Jak zastosować zasadę w praktyce
Krok po kroku.
Teoria jest prosta - implementacja wymaga kilku kroków.
Krok 1: oblicz swój miesięczny dochód netto. Dla etatowców: kwota „na rękę” z umowy. Dla freelancerów i działalności: średnia z ostatnich 6 miesięcy minus podatki i ZUS które opłacasz samodzielnie.
Krok 2: oblicz limity kategorii. Mnóż dochód netto przez 0,50 (potrzeby), 0,30 (zachcianki) i 0,20 (oszczędności). To twoje docelowe limity.
Krok 3: porównaj z aktualnymi wydatkami. Przez miesiąc śledzaj rzeczywiste wydatki w trzech kategoriach. Gdzie przekraczasz limit? Gdzie masz zapas?
Krok 4: dostosuj i działaj. Jeśli potrzeby przekraczają 50% - szukaj możliwości obniżenia kosztów stałych (tańsze mieszkanie, refinansowanie kredytu, tańszy plan telefoniczny). Jeśli zachcianki przekraczają 30% - ogranicz wybrane kategorie. Jeśli oszczędności są poniżej 20% - znajdź pieniądze w dwóch pierwszych kategoriach.
Kiedy zasada 50/30/20 nie pasuje
Ograniczenia metody.
Zasada 50/30/20 jest dobra jako punkt wyjścia, ale nie jest universalną odpowiedzią dla każdego.
Niskie dochody: przy dochodach 2500-3000 zł netto, podstawowe koszty (czynsz w małym mieście 1000 zł, jedzenie 600 zł, transport 200 zł, rachunki 300 zł) pochłaniają blisko 80% dochodu. Na oszczędności i przyjemności zostaje mało lub nic. Zasada zakłada że 50% pokrywa podstawowe koszty - co jest nierealistyczne przy bardzo niskich dochodach.
Wysokie dochody: przy dochodzie 15 000 zł netto, 30% na zachcianki (4500 zł) może być więcej niż potrzebujesz. Wielu finansowo świadomych ludzi z wyższymi dochodami oszczędza 30-40% i przeznacza mniej na zachcianki niż sugeruje zasada.
Drogi rynek nieruchomości: w Warszawie czynsz za kawalerkę to 2500-3500 zł. Dla osoby zarabiającej 5000 zł netto to już 50-70% dochodu - przed jakimikolwiek innymi potrzebami.
Dostosowanie proporcji do swojej sytuacji
Jak modyfikować zasadę gdy standardowe proporcje nie pasują.
Zasada 50/30/20 jest punktem wyjścia, nie dogmatem. W zależności od sytuacji życiowej i finansowej, proporcje mogą wymagać modyfikacji.
Wersja agresywna (szybkie spłacanie długu lub szybkie oszczędzanie): 50/20/30 - mniej na przyjemności, więcej na oszczędności. Dla osób z agresywnym celem finansowym (spłata zadłużenia, duży wkład własny w 2 lata) warto tymczasowo ograniczyć zachcianki do 20% i oszczędzać 30%.
Wersja rozluźniona (wysoki koszt życia): 60/25/15 lub nawet 65/20/15 w drogich miastach gdzie koszty mieszkania są bardzo wysokie. Ważne jest utrzymanie minimalnych 15% oszczędności - nawet przy wysokich kosztach stałych.
Wersja przejściowa (spłata studiów, wychowanie dzieci): okresy z wyjątkowo wysokimi wydatkami stałymi mogą wymagać tymczasowego zmniejszenia kategorii zachcianek do 15-20%. Po ustabilizowaniu sytuacji wróć do standardowych proporcji.
Zasada elastyczności: kluczowe jest by proporcje odzwierciedlały rzeczywistość twojego życia i dawały realną szansę na sukces. Lepszy jest system „60/20/20” który utrzymujesz rok, niż idealny „50/30/20” który porzucasz po miesiącu.
Czego NIE robić stosując zasadę 50/30/20
Popularne błędy.
Nie traktuj proporcji jako nienaruszalnego prawa. To wskazówka, nie prawo natury. Twoja sytuacja może wymagać 60/20/20 lub 40/20/40 - liczy się systematyczność, nie idealne proporcje.
Nie klasyfikuj zachcianek jako potrzeb dla wygody. Nowe auto co 3 lata, premium kabelówka, siłownia premium - to zachcianki, nie potrzeby. Błędna klasyfikacja „nadmuchuje” kategorię potrzeb i zmniejsza oszczędności.
Nie zapomnij o nieregularnych wydatkach. Zasada 50/30/20 dotyczy miesięcznych dochodów i wydatków. OC samochodu raz w roku, wakacje, prezenty - powinny być „amortyzowane” miesięcznie w odpowiedniej kategorii.
Powiązane artykuły
- Aplikacje do zarządzania budżetem domowym - które wybrać i jak zacząć
- Jak inwestować małe kwoty - od 50 do 500 zł miesięcznie krok po kroku
- Jak nauczyć dziecko oszczędzania - metody i nawyki finansowe dla różnych grup wiekowych
- Jak oszczędzać na zakupach spożywczych - praktyczne sposoby na niższe rachunki w sklepie
- Jak oszczędzać pieniądze - budżet, zasada 50/30/20 i poduszka
- Jak oszczędzać pieniądze przy małych zarobkach - skuteczne strategie przy ograniczonym budżecie
- Jak wyjść z długów - skuteczny plan spłaty i wyjście z pętli zadłużenia
- Obligacje skarbowe - czy warto kupić i jak działają
Najczęstsze pytania
Jak stosować zasadę 50/30/20 gdy dochody są zmienne?
Przy nieregularnych dochodach (praca na zlecenie, freelance) - oblicz średnią z ostatnich 3-6 miesięcy i użyj jej jako bazy planowania. W dobrych miesiącach nadwyżkę kieruj do funduszu buforowego (3-6 miesięcy wydatków) który wyrównuje fluktuacje. W słabych miesiącach korzystasz z buforu i nie redukujesz oszczędności.
Czy 20% oszczędności to wystarczająco na emeryturę?
Zależy od wieku i oczekiwanego standardu życia. Ogólna zasada planowania emerytalnego to „odkładaj 15-20% dochodów przez 30-40 lat pracy”. 20% z zasady 50/30/20 może pokryć emeryturę jeśli zacząłeś wcześnie. Jeśli zaczynasz późno (po 40. roku życia) - warto zwiększyć tę proporcję. Poradź się niezależnego doradcy finansowego dla indywidualnego planu emerytalnego.
Co zrobić gdy nie starcza na 50% potrzeb?
Masz trzy ścieżki: obniżyć koszty stałe (mniejsze mieszkanie, refinansowanie kredytu, rezygnacja z samochodu, tańszy telefon), zwiększyć dochód (podwyżka, drugi dochód, zmiana pracy), lub dostosować proporcje (np. 60/20/20 tymczasowo gdy koszty są wysokie). Ważniejsze od trzymania się proporcji jest zapewnienie że cokolwiek trafia do kategorii oszczędności.
Jak ująć wpłaty na IKE lub PPK w zasadzie 50/30/20?
Wpłaty na IKE, IKZE i PPK (pracownicze plany kapitałowe) zaliczamy do kategorii 20% oszczędności. PPK jest automatycznie potrącane przez pracodawcę i obniża wynagrodzenie netto, więc w praktyce jest „niewidoczne” w budżecie. Przy obliczaniu 50/30/20 warto użyć kwoty przed potrąceniem PPK i traktować PPK jako część 20% oszczędności.
Jak zacząć od zera stosować zasadę 50/30/20?
Pierwszy miesiąc: nie zmieniaj nic - tylko zapisuj wszystkie wydatki i kategoryzuj je. Pod koniec miesiąca policz ile wydałeś w każdej kategorii i porównaj z limitami zasady. Drugi miesiąc: ustal jedno konkretne działanie by zbliżyć się do limitów (np. anuluj 2 zapomniane subskrypcje, ustaw zlecenie stałe 200 zł na oszczędności). Trzeci miesiąc: oceń postęp i dostosuj. Stopniowe wdrożenie daje trwalsze efekty niż radykalna zmiana od pierwszego dnia - budżet to nawyk, a nawyki budują się powoli i wymagają czasu na utrwalenie.
Co jeśli zasada 50/30/20 nie pasuje do moich dochodów?
Przy niskich dochodach potrzeby mogą pochłaniać 70-80% (mieszkanie, jedzenie, rachunki). To nie błąd - to realia ekonomiczne. Nie wymagaj od siebie niemożliwego. Zamiast frustrować się brakiem środków na 20% oszczędności - zacznij od 1-2% i zwiększaj stopniowo. Każda zaoszczędzona złotówka jest lepsza niż zero.