

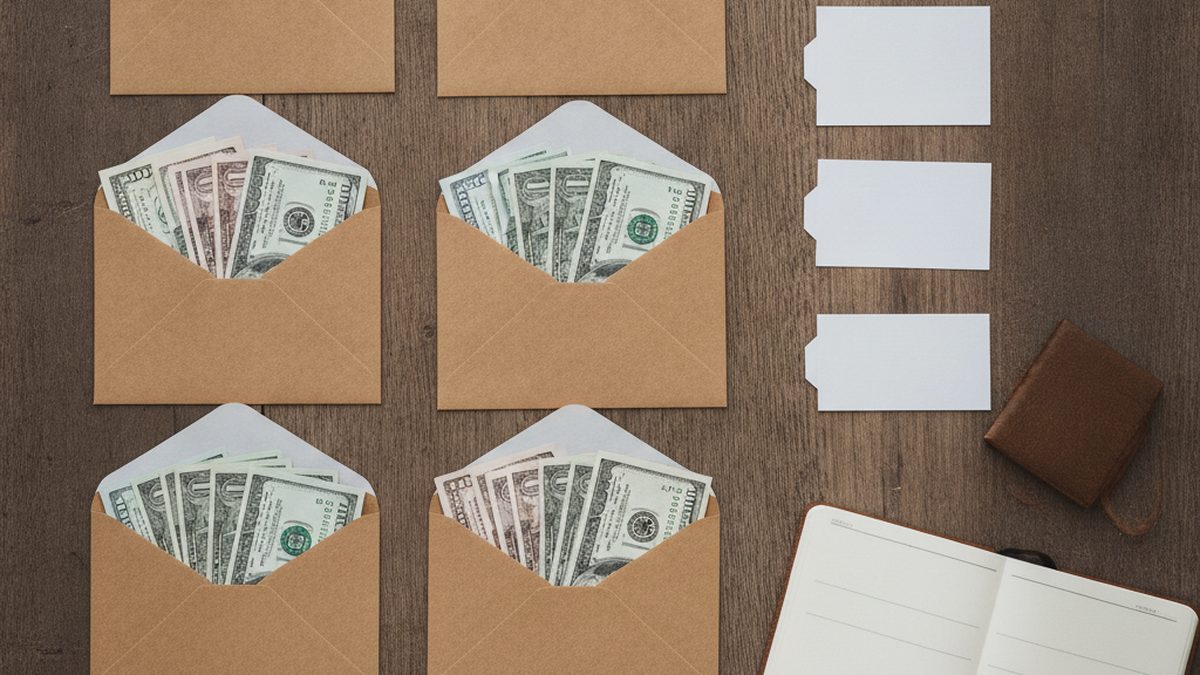
Metoda kopertowa to jeden z najbardziej skutecznych i prostych systemów budżetowania. Polega na fizycznym (lub wirtualnym) podzieleniu miesięcznych pieniędzy na kategoryzowane koperty - jedzenie, transport, rozrywka, ubrania - i wydawaniu wyłącznie tego co w kopercie jest. Skończona koperta = koniec wydatków w tej kategorii do końca miesiąca. Ten artykuł pokazuje jak wdrożyć metodę w praktyce i kiedy się sprawdza.
W skrócie
- Metoda kopertowa działa przez fizyczne „przydzielenie” pieniędzy do kategorii na starcie miesiąca.
- Skończona koperta = stop wydatkom w tej kategorii - to kluczowa zasada.
- Można stosować gotówkę fizyczną lub cyfrowe „koperty” (subkonta bankowe, aplikacje).
- Metoda szczególnie skuteczna dla kategorii zmiennych (jedzenie, rozrywka, ubrania).
- Nie trzeba stosować jej dla wszystkich kategorii - tylko dla tych które przekraczasz.
Czym jest metoda kopertowa i jak działa
Podstawy systemu.
Metoda kopertowa (ang. envelope budgeting) wywodzi się ze swoich dosłownych korzeni - fizycznych kopert z gotówką. Przed erą bankomatów wiele rodzin dosłownie dzieliło wypłatę na koperty z podpisami: „jedzenie”, „czynsz”, „lekarstwo”. Gdy koperta była pusta - nie było już pieniędzy w tej kategorii.
Zasada działania: na początku każdego miesiąca dzielisz dostępne pieniądze na koperty zgodnie z zaplanowanym budżetem. Gdy kupujesz coś z danej kategorii - wyjmujesz pieniądze z odpowiedniej koperty. Gdy koperta jest pusta - nie wydajesz więcej w tej kategorii do końca miesiąca.
Dlaczego to działa psychologicznie: „ból” wydawania gotówki jest psychologicznie silniejszy niż kliknięcie kartą. Kiedy widzisz że koperta „jedzenie” jest coraz chudza, naturalnie bardziej kontrolujesz wydatki. Karta kredytowa nie daje tego sygnału.
Kto korzysta z metody kopertowej: osoby które „nie wiedzą dokąd idą pieniądze” na koniec miesiąca, osoby które regularnie przekraczają budżet w określonych kategoriach (ubrania, jedzenie na mieście, rozrywka), osoby które mają problem z kartą kredytową lub zbyt łatwym wydawaniem.
Jak ustawić system kopert
Kroki do wdrożenia.
Wdrożenie metody kopertowej wymaga kilku kroków przygotowawczych.
Krok 1: wypisz wszystkie wydatki z ostatnich 2-3 miesięcy i pogrupuj w kategorie. Typowe kategorie: jedzenie (sklep + restauracje oddzielnie lub razem), transport (paliwo lub bilety), ubrania, rozrywka i hobby, kosmetyki i higiena, zdrowie, prezenty, drobne zakupy codzienne.
Krok 2: ustal realny limit dla każdej kategorii. Nie cel idealny - realny. Jeśli zazwyczaj wydajesz 800 zł na jedzenie, nie ustawiaj koperty 400 zł - to niemożliwe do utrzymania. Zacznij od 750 zł i stopniowo obniżaj.
Krok 3: oblicz sumę wszystkich kopert. Suma kategorii + stałe wydatki (czynsz, raty, rachunki) powinna być równa lub mniejsza niż dochód miesięczny. Różnica trafia do oszczędności.
Krok 4: zdecyduj o formie - gotówka fizyczna czy cyfrowa. Gotówka działa lepiej psychologicznie, ale jest mniej wygodna. Subkonta bankowe lub aplikacje są wygodniejsze ale mniej „namacalne”.
Gotówka fizyczna vs. cyfrowe koperty
Dwa podejścia z różnymi zaletami.
Metoda kopertowa może być stosowana dosłownie (fizyczne koperty z gotówką) lub cyfrowo (wirtualne koperty w aplikacji lub subkonta bankowe). Oba podejścia mają swoje zalety.
Fizyczne koperty z gotówką: zalety - psychologicznie najsilniejsze (widzisz ile zostało), brak możliwości „przelewu” przez przypadek, prosty system bez technologii. Wady - trzeba podjąć gotówkę raz w miesiącu, niebezpieczne (kradzież, pożar), nieporęczne przy płatnościach kartą (większość sklepów i tak preferuje kartę).
Subkonta bankowe jako koperty: wiele banków (mBank, ING, Alior, PKO, Santander) oferuje możliwość tworzenia darmowych subkont lub „słoiczków/skarboniek”. Na początku miesiąca przelej zaplanowane kwoty na odpowiednie subkonta. Płać kartą przypisaną do danego subkonta lub ręcznie kontroluj saldo. Zalety: wygodne, bezpieczne, śledzenie przez aplikację. Wady: wymaga dyscypliny przy przełączaniu kart.
Aplikacje do metody kopertowej: aplikacje takie jak YNAB (ang. You Need A Budget, płatny), Spendee, czy Money Manager pozwalają tworzyć cyfrowe koperty i śledzić wydatki w czasie rzeczywistym. Po każdym zakupie aktualizujesz koperty. Zalety: kompletny obraz w telefonie, wizualizacje, powiadomienia. Wady: wymaga regularnego wprowadzania danych.
Kiedy można „przelewać” między kopertami
Zasady zarządzania kopertami.
Ścisła metoda kopertowa mówi: nie możesz przelewać między kopertami. Ale realistycznie - zdarzają się nieprzewidywalne sytuacje.
Zasada „pożycz z innej koperty”: jeśli koperta jedzenie jest pusta ale musisz coś kupić - możesz „pożyczyć” z koperty rozrywka. Ale to musi być świadoma decyzja z konsekwencjami: tracisz budżet na rozrywkę w tym miesiącu.
Czego unikać: regularnego „przelewania” który staje się nawykiem. Jeśli co miesiąc brakuje w tej samej kopercie - limit jest za niski i trzeba go dostosować, nie stale pożyczać z innych.
Koperta „różne/niespodziewane”: warto mieć małą kopertę na nieprzewidziane wydatki (10-20% budżetu zmiennych). To bufor który zapobiega konieczności rozbijania innych kopert.
Wariacje i dostosowania metody
Nie wszystkie koperty muszą być identyczne.
Metoda kopertowa nie musi być stosowana sztywno dla wszystkich kategorii.
Metoda hybrydowa: stałe wydatki (czynsz, raty, rachunki, abonament za telefon) można zostawić automatycznym przelewom i nie robić dla nich kopert. Koperty stosuj tylko dla kategorii zmiennych które masz problem z kontrolą - jedzenie, rozrywka, ubrania.
Koperty tygodniowe zamiast miesięcznych: dzielenie miesięcznego budżetu na 4 tygodniowe porcje zmniejsza ryzyko „przepłacenia na początku miesiąca”. Jeśli koperta tygodniowa jest pusta w środę - do niedzieli zero wydatków w tej kategorii.
Koperty na cele oszczędnościowe: można też stosować koperty/subkonta na konkretne cele oszczędnościowe - koperta „wakacje”, koperta „nowy laptop”, koperta „fundusz awaryjny”. Każdego miesiąca zasilasz te koperty zaplanowaną kwotą.
Jak metoda kopertowa pomaga kontrolować spontaniczne wydatki
Psychologia stojąca za systemem.
Jednym z największych wrogów budżetu domowego są spontaniczne, nieplanowane zakupy. Metoda kopertowa jest szczególnie skuteczna właśnie w walce z tym problemem.
Efekt „widocznego limitu”: gdy koperta jest gruba - czujemy się komfortowo z wydawaniem. Gdy jest cienka - automatycznie stajemy się ostrożniejsi. To instynktowna reakcja na widoczne zasoby, której nie ma przy karcie kredytowej pokazującej tylko limit do wydania.
Konkretne przykłady jak koperty chronią budżet: przed metodą kopertową: „zobaczę w aplikacji bankowej ile mam” (ledwo patrzysz), kupujesz impulsy, koniec miesiąca - nie wiesz gdzie poszły pieniądze. Po metodzie kopertowej: koperta „ubrania” ma 200 zł, chcesz kupić bluzkę za 180 zł - zostaną 20 zł. Zastanawiasz się czy naprawdę chcesz wydać prawie całą kopertę.
Reguła „poczekaj 24 godziny” plus koperta: połącz metodę kopertową z zasadą 24-godzinnego czekania przed nieplanowanym zakupem powyżej 100 zł. Koperta pokazuje realny koszt decyzji (ile zostanie po zakupie), a czekanie daje czas na refleksję.
Monitorowanie i modyfikacja systemu kopert
Jak doskonalić system w czasie.
System kopert powinien ewoluować - co kwartał lub co pół roku warto przejrzeć limity i dostosować je do zmienionej sytuacji.
Kwartalny przegląd kopert: które koperty regularnie zostają puste przed końcem miesiąca? To sygnał że limit jest za niski lub wzorce wydatków się zmieniły. Które koperty zawsze mają resztki? Może limit jest za wysoki - pieniądze można przekierować na oszczędności. Czy liczba i rodzaj kopert jest nadal trafna? Nowe zobowiązania (dziecko, nowe hobby, praca zdalna) wymagają nowych kategorii.
Sezonowe korekty: wydatki na jedzenie latem (grille, lody, napoje) mogą być wyższe niż zimą. Ogrzewanie zimą to wyższe rachunki. Warto co sezon sprawdzić czy limity kopert są nadal realistyczne.
Czego NIE robić stosując metodę kopertową
Błędy które niszczą system.
Nie twórz zbyt wielu kategorii. Więcej niż 10-12 kopert jest trudne do zarządzania i prowadzi do porzucenia systemu. Zacznij od 6-8 kategorii, dopiero potem rozbuduj jeśli potrzebujesz.
Nie ustawiaj nierealistycznych limitów. Koperta jedzenie 300 zł miesięcznie dla rodziny 4 osób jest niemożliwa i frustruje. Realistyczne limity, stopniowo obniżane - to droga do sukcesu.
Nie ignoruj pustych kopert przez „to tylko raz”. Metoda działa tylko jeśli respektujesz regułę zatrzymania przy pustej kopercie. Każde złamanie zasady bez świadomości podważą system.
Nie zapomnij o rzadkich wydatkach. Dentysta, OC samochodu, nowe okulary - to wydatki raz w roku lub kilka razy rocznie. Twórz dla nich specjalne koperty i comiesięcznie odkładaj część przewidywanej rocznej kwoty.
Powiązane artykuły
- Aplikacje do zarządzania budżetem domowym - które wybrać i jak zacząć
- Jak inwestować małe kwoty - od 50 do 500 zł miesięcznie krok po kroku
- Jak nauczyć dziecko oszczędzania - metody i nawyki finansowe dla różnych grup wiekowych
- Jak oszczędzać na zakupach spożywczych - praktyczne sposoby na niższe rachunki w sklepie
- Jak oszczędzać pieniądze - budżet, zasada 50/30/20 i poduszka
- Jak oszczędzać pieniądze przy małych zarobkach - skuteczne strategie przy ograniczonym budżecie
- Jak wyjść z długów - skuteczny plan spłaty i wyjście z pętli zadłużenia
- Obligacje skarbowe - czy warto kupić i jak działają
Najczęstsze pytania
Czy metoda kopertowa jest dla osób bez gotówki?
Tak - wirtualne koperty (subkonta bankowe, aplikacje) działają równie dobrze jak fizyczne koperty gotówkowe. Kluczem jest dyscyplina przy śledzeniu wydatków, a nie forma fizyczna. Przy karcie: zapisuj każdy zakup lub używaj aplikacji która automatycznie kategoryzuje transakcje.
Jak wdrożyć metodę kopertową z partnerem?
Wspólny budżet wymaga rozmowy o limitach przed wdrożeniem. Opcja 1: wspólne koperty - oboje korzystają z tych samych kopert i razem śledzą wydatki. Opcja 2: koperty wspólne (jedzenie, dom) + osobne „kieszonkowe” koperty dla każdego. Opcja 2 jest lepsza gdy partnerzy mają różne nawyki wydatkowe.
Co jeśli jeden miesiąc jest wyjątkowy (wakacje, Boże Narodzenie)?
Wyjątkowe miesiące wymagają innego planu kopert. Na wakacje - twórz osobną kopertę i zasilaj ją przez kilka miesięcy przed wyjazdem. Na Boże Narodzenie - comiesięczne odkładanie od stycznia do listopada do „koperty świątecznej”. Nie rozrywaj regularnych kopert na nieplanowane wydatki - zaburzasz cały system.
Jak długo potrwa zanim metoda zacznie działać?
Pierwsze 2-3 miesiące to „kalibracja” - uczenie się realnych wzorców wydatków i dostosowywanie limitów. Nie oczekuj perfekcji od pierwszego miesiąca. Po 3 miesiącach większość osób ma już dobrze dobrany system i widoczne efekty w postaci kontroli nad budżetem.
Czy metoda kopertowa działa przy nieregularnych dochodach?
Przy nieregularnych dochodach: zasilaj koperty proporcjonalnie do aktualnych przychodów, nie z góry planowaną kwotą. Mając dobry miesiąc - zasilaj koperty i fundusz buforowy. Mając słaby - korzystaj z funduszu buforowego i ograniczasz koperty zmienne. Ważne jest posiadanie funduszu buforowego (3-6 miesięcy wydatków) który wyrównuje nieregularność dochodów i zapobiega „głodowym miesiącom”.
Ile kopert (kategorii) powinno być w metodzie kopertowej?
Optymalnie 5-8 kopert. Zbyt mało kategorii (2-3) - brak kontroli nad szczegółami. Zbyt wiele (15+) - przytłaczające i trudne do utrzymania. Startuj od minimum: jedzenie, transport, przyjemności, oszczędności, opłaty stałe. Dodawaj kategorię tylko jeśli widzisz realne problemy z kontrolą w danym obszarze. Elektroniczna wersja (aplikacje) pozwala na więcej kategorii bez fizycznego bałaganu - ale zasada jest ta sama: każda koperta ma swój cel i limit.